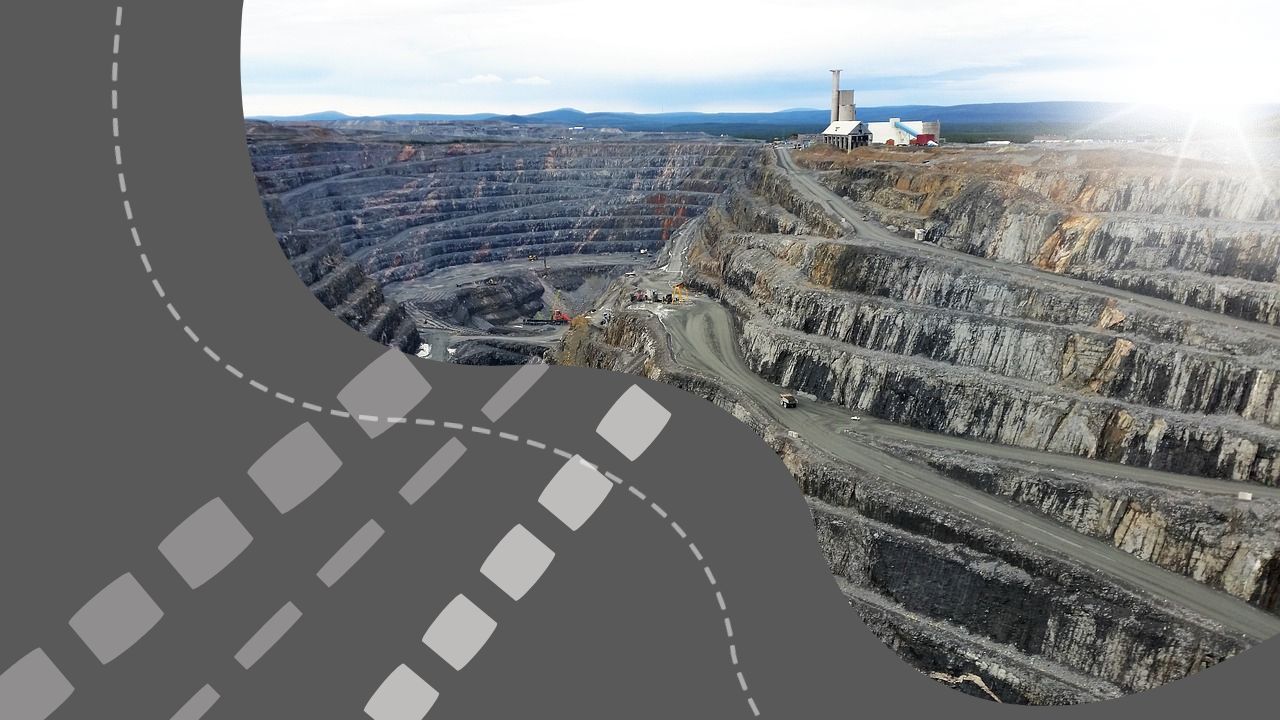
Europe produces not a single tonne of primary magnesium metal despite the material being essential to the automotive, aerospace and defence industries — a dependency that Verde Magnesium, the only European strategic project for magnesium designated under the EU’s Critical Raw Materials Act, is working to end with a low-carbon operation in Romania’s Bihor County.
CEO Alexandru Rosu says the project at the Budureasa deposit represents the first realistic prospect of European primary magnesium production in 25 years. China currently provides 90% of global magnesium output, exposing every European industrial user to supply volatility driven by factors entirely outside their control. Verde Magnesium’s process uses an aluminothermic reduction route combining calcined ore and aluminium scrap with electric furnaces, dry processing and full CO2 capture for valorisation as dry ice. Independent pilot tests have confirmed magnesium metal at 99.9% purity, and a life cycle assessment by the German Aerospace Centre has validated what Rosu describes as the cleanest magnesium metal production process in the world. With 100% renewable power, the project would operate as a near-zero carbon primary magnesium facility.
The automotive case for the project is compelling. Magnesium is approximately 35% lighter than aluminium and 78% lighter than steel. For electric vehicles, that weight reduction translates directly into increased range and battery efficiency. Rosu notes that applications are expanding from legacy components into large structural automotive parts, with thixomolding and gigacasting techniques now making intricate magnesium components commercially viable.
Despite the technical case being established, Verde Magnesium has identified a structural gap in the EU’s carbon pricing architecture that prevents European low-carbon producers from competing against coal-fed Chinese incumbents. Under the current EU Emissions Trading System, the CO2 avoided when European production substitutes for high-carbon imports carries no economic value. Rosu calculates that one tonne of European primary magnesium produced via Verde’s route avoids approximately 25 tonnes of CO2 relative to the dominant import alternative — a carbon-cost equivalent of roughly €1,900 per tonne at current EU allowance prices, comparable to the cost gap preventing viable European production. The company has submitted a structured proposal to the European Commission suggesting that CRM Act-compliant projects with verified third-party life cycle assessments should be eligible for tradeable carbon certificates equivalent to their avoided emissions.
The project is targeting quarry restart by end-2026, a 360 tonne per year Mother Plant, and a higher-capacity smelter of up to 30,000 tonnes per year by 2030. A full JORC-compliant mineral resource estimate is targeted for completion alongside the Environmental and Social Impact Assessment in 2027.
Anglo American’s Woodsmith Project in North Yorkshire contributed £127 million to the regional economy in 2025 and has generated nearly £2 billion for the region since construction began in 2017, as the polyhalite mining development cements its position as one of the most significant long-term industrial investments in the north of England.
The project currently employs 1,000 people, with 76% of its workforce drawn from the surrounding region. Employment is expected to peak at more than 2,500 during further construction phases, making Woodsmith one of the largest sources of skilled employment in the area.
Polyhalite, the natural mineral fertiliser at the heart of the project, will be mined from deposits beneath the North York Moors and transported via a long tunnel to the Teesside coast for processing and export — a multi-billion-pound investment Anglo American says will drive exports and strengthen long-term regional prosperity.
Beyond its economic footprint, the company has embedded a significant social investment programme in communities across Teesside and North Yorkshire. The Thriving Communities Programme focuses on livelihoods, education, health and community facilities, while the Woodsmith Foundation supports broader community development. The centrepiece of the education strand is the Achieve programme, delivered jointly with the Woodsmith Foundation, which works intensively with six pilot schools and extends careers guidance to all 17 state-funded secondary schools in Redcar and Cleveland and along the North Yorkshire Coast. Last year the programme generated over 9,000 student engagements. An independent study found that students reported higher confidence, improved motivation and a more positive outlook, alongside better behaviour and increased school attendance.
Современная глобальная экономика переживает беспрецедентный структурный сдвиг, обусловленный переходом к низкоуглеродным источникам энергии, тотальной цифровизацией и масштабным внедрением технологий искусственного интеллекта. В основе этой трансформации лежит экспоненциальный рост спроса на критически важные сырьевые материалы (Critical Raw Materials, CRM) — литий, кобальт, медь, графит, сурьму, вольфрам и редкоземельные элементы (РЗЭ). По расчетам Международного энергетического агентства (МЭА), для достижения глобальных климатических целей к 2040 году мировой спрос на литий должен увеличиться в сорок раз, а на редкоземельные элементы — в три-семь раз. (1) Медь, вольфрам и графит становятся центральными элементами в производстве аккумуляторных батарей, модернизации энергосистем, выпуске микрочипов и создании передовых систем вооружений. (3)
Однако существующая архитектура глобальных цепочек поставок характеризуется крайней степенью монополизации, что формирует критические риски для экономической и национальной безопасности стран Запада и их азиатских союзников. На сегодняшний день Китай контролирует около 60% мировой добычи критических минералов и более 85% глобальных мощностей по их переработке и рафинированию. (4) Высокая концентрация перерабатывающих мощностей в одной юрисдикции превратила рынок стратегического сырья в инструмент геополитического влияния. В 2023 году Пекин ввел экспортные ограничения на галлий, германий и графит, а в 2024 году внедрил новые правила управления редкоземельными элементами. 6 Кульминацией этой тенденции стало введение с 15 сентября 2024 года жесткого экспортного контроля на сурьму и технологии золото-сурьмяной плавки, что привело к двукратному росту цен на этот металл, критически важный для оборонной и полупроводниковой промышленности. (4)
В условиях обострения системного соперничества Европейский Союз, США, Канада, Япония, Южная Корея и Турция инициировали форсированный поиск альтернативных ресурсных баз. В этом контексте регион Центральной Азии (Казахстан, Узбекистан, Таджикистан, Кыргызстан, Туркменистан) и Южный Кавказ (Армения, Азербайджан) приобрели статус ключевого геоэкономического фронтира. Центральная Азия обладает колоссальным ресурсным потенциалом: на нее приходится 38,6% мировых запасов марганцевой руды, 30% хрома, 20% свинца, 13% цинка, а также значительные доли глобальных запасов алюминия, меди, кобальта и молибдена. (3)
Тем не менее, исторически сложившаяся модель недропользования в регионе страдает от глубокого структурного дисбаланса. Около 70% всего критического минерального сырья Центральной Азии в настоящее время экспортируется в Китай в виде необработанной руды или первичного концентрата. (10) Присутствие китайского капитала доминирует: в регионе реализуется 25 активных китайских горнодобывающих проектов, что в пять раз превышает совокупное количество проектов европейских компаний. (10) Такая экспортно-сырьевая модель лишает страны региона львиной доли добавленной стоимости, оставляя за ними лишь экологические издержки экстракции.
Данное исследование посвящено комплексному анализу процессов расширения партнерских отношений государств Центральной Азии и Южного Кавказа с Турцией, Европой, Северной Америкой и технологическими лидерами Азии (Японией и Кореей). Основной фокус направлен на изучение механизмов перехода от простой добычи сырья к созданию интегрированных цепочек добавленной стоимости — от геологоразведки с применением ИИ до глубокой переработки и производства высокотехнологичных прекурсоров, а также на оценку роли новых логистических коридоров в обеспечении устойчивости глобальных поставок.
Ресурсный потенциал и трансформация национальных стратегий недропользования
Государства макрорегиона осознают уязвимость положения сырьевого придатка и активно реформируют национальные стратегии, стремясь капитализировать растущий геополитический спрос на свои ресурсы. Каждая из стран формирует уникальную нормативную и инвестиционную среду для привлечения технологических партнеров.
Казахстан: Системообразующий игрок и переход к высоким переделам
Республика Казахстан обладает наиболее масштабным и диверсифицированным горно-металлургическим комплексом в регионе, генерирующим около 17% ВВП страны. (12) По официальным оценкам Сената, совокупный потенциал казахстанских недр достигает беспрецедентной суммы в 46 триллионов долларов.10 Геологическая база страны позволяет экспортировать 21 из 34 материалов, официально признанных Европейским Союзом критически важными, и уже сегодня производит 19 из них, включая медь, кобальт, вольфрам и литий. (3) Из 384 разведанных в Центральной Азии месторождений редкоземельных металлов 160 находятся на территории Казахстана.9 Страна также удерживает абсолютное лидерство на рынке урана, обеспечивая 39% мировых поставок в 2024 году. (3)
Стратегический вектор развития отрасли, артикулированный президентом Касым-Жомартом Токаевым, заключается в форсированном переходе к производству продукции с высокой добавленной стоимостью. (3) Власти Казахстана выделили четыре приоритетных кластера для развития глубокой переработки: аккумуляторные материалы, компоненты для полупроводниковой промышленности, жаропрочные сплавы для авиации и технологии переработки постоянных магнитов. (13) Для стимулирования инвестиций в эти сектора введен в действие новый Налоговый кодекс, который прямо поощряет инвесторов, внедряющих технологии глубокой переработки сырья, через установление благоприятного режима роялти. (10)
Катализатором новой волны инвестиционного интереса стали недавние открытия в сфере добычи аккумуляторных металлов. В 2024 году Корейский институт геонаук и минеральных ресурсов (KIGAM) в рамках межправительственного сотрудничества обнаружил в Восточном Казахстане (на месторождении Бакенное) залежи лития, стоимость которых оценивается в 15,7 миллиарда долларов.11 Эти участки ранее разрабатывались в советский период для добычи тантала, однако современные корейские технологии позволили выявить колоссальный литиевый потенциал. (14) В ответ на это открытие правительство Казахстана утвердило Комплексный план развития отрасли редких и редкоземельных металлов до 2028 года и выделило около 500 миллионов долларов США на проведение масштабных геологоразведочных работ, включающих сейсморазведку и создание современного геологического кластера в Астане, с целью расширения изученности территории до 2,2 миллиона квадратных километров. (3)
Узбекистан: Форсированная индустриализация и технологические кластеры
Узбекистан, традиционно опиравшийся на добычу золота и углеводородов, совершает стремительный разворот в сторону критических минералов, позиционируя себя как будущий индустриальный хаб региона. Страна обладает 11-ми по величине в мире запасами меди, а горнодобывающий сектор формирует 8% ВВП. (3) В недрах республики выявлено 87 месторождений редкоземельных элементов (9), а также значительные запасы лития, рения, теллура, германия и вольфрама. (9) По заявлениям руководства страны на Ташкентском международном инвестиционном форуме 2025 года, общая стоимость резервов критических минералов Узбекистана оценивается в 3 триллиона долларов. (16)
Для монетизации этого богатства в марте 2025 года президент Шавкат Мирзиёев анонсировал запуск амбициозной программы стоимостью 2,6 миллиарда долларов. (9) Инициатива охватывает 76 проектов, направленных на добычу и переработку 28 видов стратегических металлов, включая титан, ванадий (ключевой элемент для ядерных реакторов) и литий.9 Узбекская стратегия классифицирует минералы на три функциональные группы: бюджетообразующие (золото, серебро, медь, уран), промышленные металлы и стратегические минералы будущего. (18)
Конкурентным преимуществом Узбекистана становится агрессивная фискальная политика. Иностранным инвесторам, готовым реализовать проекты полного цикла — от разведки до глубокой переработки и выпуска конечной высокотехнологичной продукции, — предоставляются 10-летние налоговые каникулы по рентным платежам. (16) Для локализации этих производств формируются специализированные технопарки в Ташкенте и Самарканде (16), а государственная компания “Узбекистанский технологический металлургический комплекс” (ТМК) планирует открытие уникального научно-технического центра инновационных технологий переработки. (11)
Таджикистан и Кыргызстан: Монополия на сурьму и инфраструктурные барьеры
Геоэкономическое значение Таджикистана и Кыргызстана резко возросло на фоне введенных Китаем экспортных ограничений. Обе страны обладают уникальными запасами сурьмы. Кыргызстан концентрирует 13% мировых резервов этого металла. (4) Таджикистан, в свою очередь, является вторым по величине производителем сурьмы в мире после Китая, обеспечивая в разные годы от 15% до 25% мировой добычи. (4) Кроме того, горный ландшафт Таджикистана скрывает более 600 задокументированных месторождений примерно 50 видов минералов, включая свинец, цинк, медь и марганец (11% мировых доказанных запасов) (18), а недавние геологоразведочные работы 2024 года выявили 15 новых месторождений редких металлов, германия и лития. (9)
Однако развитие этих стран сдерживается острой нехваткой перерабатывающих мощностей, что приводит к формированию “ловушки добавленной стоимости”. Так, Таджикистан экспортирует 78% добываемой сурьмы в Китай для рафинирования. (4) Разрыв в ценах между необработанным рудным концентратом и рафинированным металлом (или изделиями из него) достигает пятикратного размера, что лишает национальную экономику значительных доходов. (16) Схожая ситуация наблюдается в Кыргызстане, где значительная часть лицензий исторически контролировалась китайскими компаниями. (5)
Для преодоления этой зависимости Кыргызстан официально утвердил Национальную стратегию по критическим минералам, сформировав реестр из 22 стратегических элементов, включая классические цветные металлы (медь, алюминий) и нишевые материалы (бериллий, торий, цирконий, РЗЭ). (18) Правительство также инициировало снятие многолетнего моратория на разведку и добычу урановых и ториевых месторождений для стимулирования притока капитала. (11) Особое внимание уделяется разработке гигантского титанового месторождения Кызыл-Омпол (запасы руды оцениваются в 260 млн тонн), переработка сырья с которого может осуществляться в кооперации с казахстанским Усть-Каменогорским титано-магниевым комбинатом, что создает прецедент внутрирегиональной цепочки добавленной стоимости. (4)
Туркменистан, экономика которого традиционно ориентирована на экспорт природного газа, обладает колоссальным, но слабо изученным потенциалом в сфере критических минералов. На территории страны зафиксировано более 200 месторождений, однако в активной разработке находятся лишь единицы. (18) Особый стратегический интерес для мировых рынков представляют ресурсы залива Гарабогазкёл. Концентрация лития в местных рассолах достигает 15–20 мг/л, что существенно превышает среднемировые показатели и открывает уникальные перспективы для развертывания технологий низкозатратной прямой экстракции лития (DLE). (18) Помимо лития, Туркменистан обладает шестыми по величине в мире запасами йода и брома, а также значительными ресурсами калийных солей, стронция и боратов, критически важных для агрохимической промышленности и производства высокотехнологичного стекла. (18)
Армения и Азербайджан: Горнорудные активы и транзитная геополитика
Страны Южного Кавказа играют двойную роль в новой ресурсной архитектуре: как самостоятельные поставщики сырья и как критически важные логистические узлы. Горнодобывающий сектор является стержнем экономики Армении, формируя около 6,8% государственных доходов и обеспечивая порядка 30% всего экспортного объема страны. (21) Армения стабильно входит в десятку крупнейших мировых производителей молибдена, обеспечивая до 4% глобальных поставок, и располагает крупными запасами меди и золота. (22) Индустрия базируется на восьми крупных действующих рудниках, среди которых выделяются Зангезурский медно-молибденовый комбинат (ZCMC) и месторождение Сотк, а в 2026 году ожидается запуск крупного золоторудного проекта Амулсар. (22)
Азербайджан, помимо своей доминирующей роли в энергетическом секторе, развивает добычу меди и кобальта, запасы которых сосредоточены в том числе на территории Нахичеванской Автономной Республики. (25) Однако главная стратегическая ценность Азербайджана и Армении в контексте критических минералов заключается в их географическом положении. Эти государства формируют безальтернативный сухопутный мост, связывающий богатую ресурсами Центральную Азию с промышленными рынками Европы в обход санкционных режимов России и Ирана. (26)
Архитектура партнерств: Интеграция с глобальными технологическими центрами
Понимание того, что самостоятельный переход к глубокой переработке невозможен без масштабного трансфера технологий и привлечения длинных денег, подталкивает страны региона к активной диверсификации внешних связей. На смену монопольному влиянию Китая приходит сложная многовекторная дипломатия, вовлекающая капитал и компетенции Турции, Европейского Союза, Северной Америки, Японии и Южной Кореи.
Турция: Индустриальный симбиоз и технологический хаб
Взаимодействие тюркских государств Центральной Азии с Турцией претерпевает качественную трансформацию, переходя от культурно-исторической риторики к прагматичной экономической интеграции. (10) Турция целенаправленно формирует архитектуру, в которой она выступает не просто логистическим звеном Срединного коридора, а мощным промышленным хабом, связывающим добычу сырья в Азии с рынками сбыта в Европе. (10)
Собственный минеральный потенциал Турции оценивается в 3,5 триллиона долларов, а проект Бейликова является одним из крупнейших в мире месторождений редкоземельных элементов. (10) В рамках перехода к модели промышленной автономии Турция готовит запуск национальной горнорудной биржи в 2026 году и реализует масштабную программу глубокой переработки: от экспорта сырого бора к производству батарейных прекурсоров и редкоземельных магнитов. (10) Турецкие промышленные объединения, такие как Высший Горный Совет (TOBB) и Ассоциация горнопромышленников Турции (контролирующая 75% добычи в стране), выступают локомотивами этой экспансии. (10)
Масштабы инвестиционного присутствия Турции впечатляют. Общий объем инвестиционного сотрудничества с Казахстаном достиг 8 миллиардов долларов: реализовано около 100 проектов на 4 млрд долларов, и еще 50 проектов находятся в стадии реализации. (10) В мае 2026 года в ходе визита президента Р. Т. Эрдогана в Астану было подписано 13 новых соглашений на сумму свыше 920 миллионов долларов, что позволит создать более 3100 рабочих мест. (10) Примером практической интеграции служит деятельность турецких компаний: Miryıldız строит современный горно-обогатительный комбинат в Абайской области, Çelikler Holding развивает технологии углехимии, а компания Esan внедряет энергоэффективные решения. (10) Для ускорения этого процесса президент Казахстана инициировал создание специализированного совместного инвестиционного фонда для финансирования горнодобывающих проектов. (10) Аналогичная динамика наблюдается в Узбекистане (цель по товарообороту — 5 млрд долларов) и Кыргызстане, где турецкие инвестиции уже превысили 1,5 млрд долларов. (10)
Европейский Союз: Нормативное регулирование и финансовые интервенции
Для Европейского Союза диверсификация поставок критических минералов является экзистенциальным условием реализации “Зеленой сделки” (Green Deal) и сохранения конкурентоспособности автомобилестроения и технологического сектора. Принятый в 2024 году Акт о критически важном сырье (CRMA) устанавливает жесткий императив: к 2030 году ЕС не должен зависеть от одной третьей страны более чем на 65% в поставках любого стратегического материала на любом этапе его обработки. (1) Центральная Азия рассматривается Брюсселем как макрорегион, способный в перспективе удовлетворить до 40% европейских потребностей в стратегическом сырье. (1)
Стратегия ЕС строится на комбинации институционального финансирования, двусторонних меморандумов и стимулировании частного капитала:
1. Инфраструктурные фонды: В рамках глобальной инициативы Global Gateway Европейский Союз обязался инвестировать 12 миллиардов евро в проекты развития инфраструктуры, энергетики и торговли в Центральной Азии. (13) Для реализации положений CRMA Европейская комиссия идентифицировала глобальные стратегические проекты, требующие 5,5 млрд евро капиталовложений. (28)
2. Институциональное присутствие: Европейский инвестиционный банк (EIB) и Европейский банк реконструкции и развития (ЕБРР) агрессивно наращивают портфели. ЕБРР не только финансирует энергоэффективность, но и входит в акционерный капитал, как это произошло в августе 2024 года с приобретением 17,36% доли в казахстанском графитовом проекте Sarytogan Graphite. (5) Для упрощения финансирования банки открывают новые представительства в Ташкенте и других столицах. (13)
3. Дипломатия сырья: ЕС заключил Меморандумы о взаимопонимании (MoU) с Казахстаном и Узбекистаном, утвердив детальные “Дорожные карты на 2025–2026 годы”, направленные на развитие устойчивых цепочек поставок аккумуляторов и зеленого водорода. (1) Дополнительно реализуется план RESourceEU, предполагающий создание Европейского центра критического сырья в 2026 году и фокусирующийся на редкоземельных магнитах и оборонных материалах. (30)
4. Европейский корпоративный капитал: Индустриальные гиганты Европы переходят от намерений к конкретным контрактам. Немецкая компания HMS Bergbau AG утвердила инвестиции в размере 500 миллионов долларов в добычу и переработку лития в Восточном Казахстане.15 Во время визита канцлера Олафа Шольца в Узбекистан в сентябре 2024 года обсуждались проекты на сумму 9 млрд евро, а Алмалыкский ГМК заключил соглашение на 146 млн евро с немецким KfW Ipex-Bank на строительство медеплавильного завода. (33) Французская Orano расширяет добычу урана в партнерстве с Навоийураном (5), а британские компании активно исследуют золоторудный сектор Кыргызстана (проекты Chaarat Gold). (11)
Северная Америка (США и Канада): Инвестиционная мощь и институциональные диалоги
США и Канада рассматривают партнерство с Центральной Азией и Кавказом через призму национальной безопасности и технологического суверенитета. Соединенные Штаты формируют многоуровневую архитектуру вовлечения региона в западные цепочки поставок, вытесняя китайское влияние.
Институциональным ядром американской стратегии стал формат C5+1. В феврале 2024 года Вашингтон инициировал Диалог по критическим минералам C5+1 (C5+1 CMD), направленный на развитие геологоразведки и привлечение инвестиций в перерабатывающие мощности. (12) Кульминацией этого процесса стал саммит глав государств C5+1 в Белом доме в ноябре 2025 года. (12) В ходе саммита были анонсированы колоссальные договоренности: Узбекистан обязался инвестировать и закупить американских товаров на сумму свыше 100 миллиардов долларов в течение десятилетия (включая авиацию и критические минералы), а Казахстан подписал коммерческие соглашения на 17 миллиардов долларов. (37) Для финансового обеспечения этих процессов США задействуют Партнерство по безопасности минералов (MSP Finance Network), объединяющее ресурсы Корпорации по финансированию международного развития США (DFC) и Экспортно-импортного банка (EXIM). (38) DFC, в частности, прорабатывает выделение до 700 миллионов долларов на развитие крупнейшего вольфрамового месторождения в Казахстане. (39)
Особое внимание США уделяют устранению зависимости от китайской сурьмы. Столкнувшись с перспективой дефицита, американская компания Comsup Commodities Inc. уже инвестировала более 300 миллионов долларов в глубокую модернизацию Анзобского горно-обогатительного комбината в Таджикистане, стремясь замкнуть переработку сурьмы на локальном уровне и перенаправить потоки на Запад. (8) Внедряются и передовые технологии: таджикские ведомства заключили соглашения со Starlink для цифровой связи и используют правительственные ИИ-решения от Perplexity AI для оптимизации управления ресурсами. (43)
Канада, обладающая одной из самых развитых в мире экосистем горнодобывающей промышленности (расходы на геологоразведку внутри страны выросли до 2,1 млрд долларов в 2024 году 44), активно транслирует свой опыт в Центральную Азию. Биржи Торонто (TSX/TSXV) обеспечивают 36% мирового акционерного капитала в горнодобыче (11), выступая ключевой площадкой для привлечения средств в регион. Канадские компании непосредственно входят в проекты: Condor Energies в марте 2025 года получила лицензию на разведку твердых полезных ископаемых на 6800 гектаров в Казахстане (7), а Hayasa Metals совместно с Teck Resources реализует опционное соглашение на 15 млн долларов по разработке медно-молибденового проекта Варденис в Армении. (23)
Япония и Южная Корея: Геологоразведка и технологический суверенитет
Для технологических гигантов Восточной Азии, критически зависящих от импорта полупроводниковых и аккумуляторных материалов, диверсификация поставок является вопросом выживания промышленности. Обе страны делают ставку на экспорт передовых геологических технологий и заключение долгосрочных офтейк-контрактов.
Южная Корея, импортировавшая редкоземельных магнитов на 640 млн долларов в 2022 году (45), приняла комплексную стратегию по снижению зависимости от Китая с 70% до 50% к 2030 году. (45) Выделив 33 “жизненно важных” минерала 45, Сеул активизировал работу государственных корпораций KOMIR (Корейская корпорация по реабилитации шахт и минеральным ресурсам) и KIGAM. Именно применение корейских геологических ноу-хау позволило KIGAM обнаружить литиевое месторождение Бакенное в Казахстане стоимостью 15,7 млрд долларов (12), разработка которого теперь ведется в партнерстве с немецкой HMS Bergbau. (46) В 2024 году Южная Корея и Узбекистан запустили совместные механизмы финансирования проектов глубокой переработки стратегического сырья, а корейские корпорации (POSCO, LX International) формируют консорциумы для строительства заводов аккумуляторных компонентов непосредственно в Центральной Азии. (14)
Япония действует через Японскую организацию по металлам и энергетической безопасности (JOGMEC). JOGMEC предоставляет беспрецедентные финансовые условия, включая гранты, покрывающие до 50% стоимости проектов геологоразведки и разработки технико-экономических обоснований, а также кредитные гарантии. (47) Стратегическое партнерство Японии и Казахстана привело к росту товарооборота до 2 млрд долларов в 2024 году, а накопленные японские инвестиции превысили 8,5 млрд долларов.48 JOGMEC открывает представительство в Астане для координации проектов не только по разведке критических минералов, но и по совместной разработке малых модульных реакторов (SMR) и технологиям улавливания углерода. (49) Японская ITOCHU Corporation уже вошла в узбекско-французско-японское урановое предприятие в Навои. (12)
Структурированный анализ: Минеральный потенциал и инвестиционные механизмы
Для систематизации приведенных данных целесообразно использовать табличное представление, отражающее ресурсные профили стран макрорегиона и инструментарий глобальных партнеров.
Таблица 1. Стратегический профиль запасов и проектов в сфере критических минералов
Таблица 2. Архитектура партнерских инвестиционных и нормативных механизмов
Трансформация логистической архитектуры: Срединный коридор и коридор TRIPP
Даже при успешном развертывании мощностей по глубокой переработке важнейшим барьером для Центральной Азии исторически оставалась внутриконтинентальная изоляция, обуславливавшая логистическую зависимость от инфраструктуры Китая и России. Сегодня происходит радикальная перекройка транспортной карты Евразии, опирающаяся на развитие двух взаимодополняющих маршрутов.
Транскаспийский маршрут (Срединный коридор)
Срединный коридор (Транскаспийский международный транспортный маршрут, ТМТМ), пролегающий через Казахстан, акваторию Каспийского моря, Азербайджан, Грузию и Турцию в Европу, трансформируется из узкого транзитного горлышка в “интегрированный промышленный пояс”. (10) Портовая инфраструктура Актау и Курык 1 активно модернизируется при участии японского капитала для обеспечения перевалки тяжелых рудных концентратов и готовых металлических катодов. Европейский Союз в 2024 году мобилизовал 10 миллиардов евро от международного сообщества на поддержку устойчивой транспортной связности в Центральной Азии. (29) Для поставщиков критических минералов этот маршрут означает сокращение транзитного времени в Европу до 14–20 дней, что делает его экономически сопоставимым с традиционными северными маршрутами, но свободным от санкционных рисков. (12)
Маршрут TRIPP: Геополитический прорыв на Южном Кавказе
Революционным событием, кардинально меняющим логистику региона, стало подписание 8 августа 2025 года при прямом посредничестве президента США мирного соглашения между Арменией и Азербайджаном. (27) В рамках этого соглашения дан старт проекту TRIPP (Трамповский маршрут международного мира и процветания — Trump Route for International Peace and Prosperity).
Маршрут TRIPP представляет собой 43-километровый транспортный коридор (включающий железнодорожную магистраль, автомобильную дорогу, волоконно-оптические линии связи и трубопроводы), проходящий через армянский город Мегри вдоль реки Аракс. (27) Он напрямую соединяет основную часть Азербайджана с Нахичеванской Автономной Республикой и далее с Турцией. Для обеспечения надежности транзита и защиты инвестиций США получили эксклюзивные права на развитие этой инфраструктурной зоны сроком на 99 лет. (25) При этом суверенитет над территорией сохраняется за Арменией, а управление осуществляется по модели «front office – back office», где непосредственное обслуживание клиентов поручено западным частным операторам. (27)
К концу 2025 года правительство США уже обеспечило первоначальный транш финансирования в размере около 400 миллионов долларов, а завершение строительства железнодорожного сегмента ожидается к 2028 году. (27) Интеграция TRIPP позволяет сократить время транспортировки грузов из Азии в Турцию на 25% по сравнению с существующей железнодорожной линией Баку-Тбилиси-Карс (БТК). (27) Более того, реализация этого проекта открывает возможность для интеграции армянских и азербайджанских производителей меди и молибдена непосредственно в глобальные транзитные потоки, удешевляя логистику критических материалов из Центральной Азии.(40)
Таблица 3. Сравнительный анализ логистических коридоров для экспорта CRM
Экологические, технологические и нормативные вызовы (ESG-императив)
Переход Центральной Азии и Южного Кавказа от экстенсивной добычи к высокотехнологичной переработке сопряжен с серьезными экологическими и нормативными барьерами, преодоление которых невозможно без западных технологий.
Водно-энергетическая проблема (FWE Nexus): Горнодобывающая промышленность и гидрометаллургия — отрасли с экстремально высоким водо- и энергопотреблением. В Центральной Азии эта проблемMINEX Asia 2026а усугубляется климатическим кризисом: темпы потепления здесь в два раза превышают среднемировые показатели, что ведет к катастрофическому истощению ледников и речных систем. (52) Расширение добычи лития, меди и РЗЭ без внедрения технологий водооборота может спровоцировать региональный водный кризис. Эксперты настаивают на необходимости реализации концепции “водного дивиденда”, при которой государства обязуются реинвестировать часть сверхдоходов от продажи критических минералов во внедрение водосберегающих технологий, опреснение и модернизацию ирригационных систем. (52) Институты развития, такие как ЕБРР, и технологические компании (например, финская Metso с ее экологическими инициативами Planet Positive 11) уже активно работают в этом направлении, предоставляя финансирование под жесткие экологические ковенанты.
Регуляторное соответствие и ESG-стандарты: Западные рынки устанавливают жесткие барьеры для “грязного” сырья. Внедряемый Европейским Союзом механизм пограничного углеродного корректирования (CBAM) и будущие требования к цифровым паспортам продукции 10 означают, что аккумуляторы или металлы, произведенные с использованием угольной генерации или с нарушениями трудовых прав, потеряют ценовую конкурентоспособность или будут не допущены на рынок ЕС. В связи с этим страны региона вынуждены адаптировать свои системы управления качеством. Успешным примером служит Армения, которая с 2017 года является полноправным участником Инициативы прозрачности добывающих отраслей (EITI), обеспечивая публичную отчетность и направляя экологические налоги непосредственно на развитие пострадавших общин. (21) Партнеры в рамках платформы C5+1 также настаивают на соблюдении экологических и социальных стандартов при разведке месторождений. (35)
Технологический дефицит в геологоразведке: Существенная часть геологической информации в регионе базируется на устаревших архивах советской эпохи. (5) Модернизация недропользования требует внедрения передовых систем. Инвестиции западных и азиатских партнеров сегодня направлены на цифровизацию: использование искусственного интеллекта для обработки архивных данных, применение беспилотной геофизики (10) и дистанционного зондирования Земли. Ярким примером является соглашение Таджикистана с компанией Transparent Earth на сумму 32,5 млн долларов для внедрения спутникового мониторинга в горнодобывающем секторе. (43) Без этих технологий точная оценка глубинных залежей и рентабельности их отработки по западным стандартам отчетности (таким как KAZRC/CRIRSCO, внедряемым в Казахстане (11) невозможна.
Интеграция ресурсов и капитала: Роль форума МАЙНЕКС Азия 2026
Несмотря на колоссальный потенциал, когда, например, Казахстан способен производить 19 из 34 материалов, официально признанных ЕС критически важными, а стоимость его недр оценивается в 46 триллионов долларов, структурный дисбаланс сохраняется. 70% критического минерального сырья Центральной Азии уходит в Китай, где реализуется 25 активных проектов (что в пять раз больше совокупного присутствия европейских компаний). (10) Главным вызовом для макрорегиона остается поиск партнеров, способных обеспечить не только финансовый капитал, но и промышленные компетенции, рынки сбыта и технологии для создания полной цепочки от геологоразведки до готовой продукции. (10)
https://2026.minexasia.com/
Ответом на этот вызов и ключевой площадкой для практической реализации описанной выше многовекторной дипломатии выступает 12-й Международный горно-геологический форум МАЙНЕКС Азия, запланированный на 24–25 июня 2026 года в Анкаре (Турция). (10) Выбор Турции для проведения мероприятия в «номад-формате» (повторяющем маршруты Великого Шелкового пути) не случаен: он символизирует качественный переход стран Центральной Азии к прагматичному экономическому объединению своих ресурсов с промышленной мощью Турции и капиталом стран Запада и Ближнего Востока. (10)
Повестка форума структурирована таким образом, чтобы охватить все ключевые аспекты новой геоэкономической архитектуры:
https://2026.minexasia.com/
● Стратегия и капитал (День 1): Обсуждение перехода Турции к модели промышленной автономии и создания национальной горнорудной биржи. Отдельный фокус направлен на концептуализацию Срединного коридора не просто как логистического маршрута, а как «интегрированного промышленного пояса», который свяжет добычу на востоке с переработкой и рынками сбыта на западе. (10)
https://2026.minexasia.com/
● Технологии и устойчивое развитие (День 2): Прямой ответ на нормативные вызовы ЕС. Запланированы дискуссии о том, как странам региона интегрироваться в европейские цепочки с учетом механизма углеродной корректировки (CBAM) и цифровых паспортов продукции, а также о применении искусственного интеллекта в геологоразведке и управлении хвостохранилищами по международным ESG-стандартам. (10)
МАЙНЕКС Азия 2026 предоставляет беспрецедентную возможность для прямого нетворкинга без посредников. Горнодобытчики из Кыргызстана и Таджикистана, обладающие огромными неразведанными запасами сурьмы и РЗЭ, компании из Узбекистана с программами на 2,5 миллиарда долларов, а также поставщики медно-молибденовых ресурсов из Армении и логисты из Азербайджана (включая транзитные хабы Срединного коридора и проекта TRIPP) смогут встретиться за одним столом с инвесторами и технологическими партнерами из Европы, Японии, Южной Кореи и Турции. (10) Таким образом, форум выступает не просто конференцией, а практическим механизмом трансформации сырьевого потенциала региона в высокотехнологичные международные проекты.
https://2026.minexasia.com/
Заключение
Глобальный рынок критически важных минералов проходит стадию фундаментальной перестройки. Стремление стран Запада и индустриальных лидеров Азии обеспечить экономическую безопасность и преодолеть монопольную зависимость от Китая превратило Центральную Азию и Южный Кавказ в арену интенсивной геоэкономической конкуренции и беспрецедентного притока капитала.
Анализ показывает, что региональные лидеры — Казахстан, Узбекистан, Таджикистан и Кыргызстан — больше не удовлетворяются ролью сырьевых придатков. Путем радикального реформирования налоговых режимов, снятия мораториев и предоставления налоговых каникул они выстраивают архитектуру, поощряющую создание полного производственного цикла на своей территории. Стратегическое вовлечение в этот процесс таких мощных игроков, как Турция (с ее готовностью стать промышленным хабом Срединного коридора), Европейский Союз (через инициативу Global Gateway и Акт CRMA), США и Канада (в рамках формата C5+1 и платформы MSP), а также Япония и Южная Корея (через трансфер геологических технологий), создает уникальную синергию.
В формирующейся экосистеме Южная Корея и Япония обеспечивают высокотехнологичную геологоразведку и гарантированный спрос; США, Канада и европейские финансовые институты поставляют инвестиционный капитал и оборудование; а страны региона предоставляют ресурсную базу и льготные налоговые режимы. Скрепляющим элементом этой конструкции выступает новая логистическая реальность: модернизированный Срединный коридор и прорывной проект TRIPP на Южном Кавказе, которые в связке с портовой инфраструктурой Азербайджана и транзитными возможностями Армении гарантируют надежную доставку стратегических грузов на мировые рынки.
Успех этой беспрецедентной трансформации будет зависеть от способности государств региона выдержать баланс между форсированной индустриализацией и сохранением хрупкого экологического равновесия, а также от их умения успешно маневрировать в условиях жесткого геополитического давления. В случае реализации заявленных программ Центральная Азия и Южный Кавказ имеют все шансы интегрироваться в глобальную экономику XXI века не просто как поставщики руды, а как ключевые узлы мировой индустрии чистой энергии и высоких технологий.
16. The Geoeconomics of Critical Minerals: Implications of a Trump–Central Asia Framework Agreement – Project MUSE, accessed on May 24, 2026, https://muse.jhu.edu/article/984723
49. Joint Statement between Japan and the Republic of Kazakhstan on Further Synergy of the Future-Oriented Expanded Strategic Partne, accessed on May 24, 2026, https://www.mofa.go.jp/mofaj/files/100953279.pdf
A major EU-funded research initiative has produced the first comprehensive map of Europe’s secondary critical raw materials potential, revealing that advanced recycling systems could recover between 4.5 and 6.2 million tonnes of critical raw materials annually by 2050 — enough, under a full circular economy scenario, to substitute up to 56% of Europe’s primary resource needs.
The FutuRaM project mapped 42 critical raw materials across 31 European countries, tracking materials buried in discarded electronics, end-of-life vehicle batteries, demolished buildings and decommissioned wind turbines. Results are now accessible through a publicly available digital tool called the Urban Mine Platform.
The findings expose a severe structural gap in Europe’s current industrial strategy. In 2022 alone, 5.2 million tonnes of critical raw materials were embedded in products entering the European market, yet only 1.4 million tonnes were recovered. The remainder was lost to illegal waste flows, misaligned recycling systems or exported abroad as second-hand goods — a leakage that researchers describe as a significant economic vulnerability at a time when Europe is almost entirely dependent on foreign suppliers for the building blocks of its clean energy and digital economies.
The recovery potential by 2050 is substantial across specific materials. Annual lithium recovery could grow from less than 1,000 tonnes today to over 50,000 tonnes. Cobalt recycling could expand forty-fold. Nickel recovery could exceed 171,000 tonnes annually. The climate dividend is equally striking: replacing mining with recycling at scale could prevent up to 273 million tonnes of CO2 emissions per year by mid-century — roughly equivalent to eliminating Spain’s entire annual carbon footprint.
Realising this potential requires addressing structural weaknesses in collection infrastructure, tracking systems and domestic refining capacity. Europe currently exports partially processed materials such as battery black mass, losing both the resource value and the processing jobs that come with it. The FutuRaM project has also developed a decision-making tool called SARA4UNFC, adapted from the UN Framework Classification for mining, to provide standardised evaluation of waste streams across technical, economic, social and environmental criteria — bringing the rigour of mining project assessment to recycling.
Critical Metals Corp executive director Tony Sage has visited the production assets of Ukrainian titanium holding Velta, confirming that the US-listed company has begun directing investment into the assets as it absorbs European Lithium in a deal valued at $835 million.
The visit signals that the corporate restructuring — which originally envisaged Velta Holding being acquired by European Lithium before the transaction structure shifted to Critical Metals absorbing European Lithium instead — has not disrupted the strategic partnership or the agreed development plans for a critical raw materials cluster in Ukraine. According to Velta, the strategic content of the partnership and the development roadmap remain unchanged.
First-stage financing has already been directed toward the rapid modernisation of the Birzulyvskyi mining and processing complex. The partnership is now moving to the next phase, involving capital re-equipment of the complex and preparation for the development of the Likarivskyi deposit, which will serve as the raw material base for the planned CRM cluster. The two sides are currently preparing the next stage of a four-year, $250 million investment programme.
The longer-term objective is to build a vertically integrated production chain running from critical material extraction through to the manufacture of high-value-added end products for global industrial markets — positioning Ukraine as a contributor to Western critical minerals supply chains outside China.
Chinese President Xi Jinping is meeting Serbian President Aleksandar Vučić on the second day of a state visit to Belgrade, with 35 bilateral agreements expected to be signed covering new investments, infrastructure projects and expanded cooperation across sectors of strategic importance to Serbia.
Vučić said the discussions would focus on the future of the relationship, including new investment commitments and the further strengthening of economic ties. Investment and the economy are at the centre of the talks.
China has already invested approximately €7.8 billion in Serbia through 37 companies employing nearly 40,000 people — making it one of Serbia’s largest foreign investors. The dominant presence in that figure belongs to the mining sector. Zijin Mining has invested €2.2 billion in Serbia, primarily through its Čukaru Peki copper-gold mine near Bor, while Zijin Copper has committed a further €2.7 billion. Together, the two Zijin entities account for nearly half of total Chinese investment in the country.
Other significant Chinese investors include tyre manufacturer Linglong International Europe at €800 million, automotive components producer Minth Automotive Europe at €516 million, steelmaker HBIS Group Serbia Iron and Steel at €166 million and automotive lighting systems firm Xingyu at €137 million.
The visit comes at a moment of deepening Chinese economic engagement across the Western Balkans, with Serbia serving as the primary hub of Chinese industrial investment in the region.
The European Union has moved from political framework to project pipeline on Brazilian critical minerals, formally analysing four specific operations covering rare earths, lithium and nickel — the first tangible outcome of the cooperation agreement signed between President Luiz Inácio Lula da Silva and German Chancellor Friedrich Merz at Hannover Messe on 20 April.
The four projects under EU review represent a cross-section of Brazil’s strategic mineral endowment. Serra Verde in Goiás, operated by the Singapore-based Energy Transition Minerals Fund, is already producing commercial volumes of neodymium, praseodymium, terbium and dysprosium — the four magnetic rare earths essential for EV motors and wind turbine generators — on track for roughly 6,500 tonnes of rare earth oxide output per year by 2027 and described as the first non-Chinese operation producing all four magnetic elements at scale. Viridis Mining and Minerals’ rare earth project in Poços de Caldas, Minas Gerais, is targeting first extraction by 2028 with partial financing from a French public development bank. Brazilian Nickel’s Piauí heap-leach facility is already producing battery-grade class-one nickel targeted at European cathode chemistries. AMG Lithium, part of Netherlands-headquartered AMG group, is operating and expanding lithium refining in Minas Gerais under a Germany-funded partnership.
The Hannover agreement itself is a declaration of intent rather than a financing instrument, committing Brazil’s Ministry of Science, Technology and Innovation and Germany’s Federal Ministry of Research to joint R&D, scientist exchange and a bilateral direct-financing mechanism to be elaborated before year-end. What is new is the EU’s mapping of specific Brazilian projects to the Critical Raw Materials Act framework, which requires the bloc to source at least 10% of strategic materials domestically and no more than 65% from any single third country by 2030 — a ceiling mechanically breached by Chinese rare earth dominance without Brazilian supply.
Spain’s Técnicas Reunidas has also signed a memorandum of understanding with St George Mining to test rare earth samples from the Araxá project. Técnicas Reunidas leads PERMANET, the EU-funded consortium building Europe’s first integrated permanent magnet value chain, and the agreement is designed to determine which intermediate or oxide product fits the European industrial processing route.
Brazil’s geological case is compelling: the country holds 94% of global niobium reserves, 23% of rare earths, 26% of graphite and the world’s third-largest nickel reserves. The political dimension has also sharpened. Brazilian officials have consistently insisted on value-added processing inside Brazil rather than raw ore exports, and the Hannover financing structure is being designed around that constraint — a condition the EU framework, with its emphasis on processing partnerships, fits better than the US model adopted at the March Critical Minerals Ministerial.
The next milestones to watch include the bilateral financing mechanism announcement expected before year-end, a committee vote on Brazil’s strategic minerals legislation PL 2.780, and whether the EU formally designates any of the four shortlisted projects as Strategic Projects under the Critical Raw Materials Act.
Your smartphone, the electric vehicle in your driveway, and the massive GPU clusters training the next generation of AI share a common, humble lineage. Their origins aren’t found in Silicon Valley labs, but in the dust of the Alatau and Tien Shan mountains. For decades, these remote ranges in Central Asia and the Caucasus were the silent, overlooked providers of raw dirt. Today, however, the world’s desperate hunger for Critical Raw Materials (CRM) – the lithium, antimony, and rare earth elements (REE) essential for the energy transition – has turned these landscapes into the most contested real estate on the planet.
Currently, the global economy is tethered to a dangerous single-source monopoly. China controls approximately 60% of global mining for these materials and a staggering 85% of processing capacity. But a massive, counter-intuitive shift in global power is underway. The upcoming MINEX Asia 2026forum in Ankara is more than just a conference; it is the official unveiling of a new geo-economic axis—a “Middle Corridor” that aims to break the monopoly and redefine the 21st-century economy.
1. Beyond the “Raw Deal”: Escaping the 5x Revenue Trap
The traditional arrangement has been a “Raw Deal” for Central Asia: roughly 70% of the region’s minerals currently flow into China as unprocessed ore or primary concentrate. Strategists call this the “Value-Added Trap.” By exporting dirt instead of refined metal, regional players lose out on roughly five times the potential revenue.
This paradigm is shattering. Driven by “multi-vector” foreign policies, countries like Kazakhstan and Uzbekistan are no longer satisfied with being the world’s quarry. They are leveraging the European Union’s Critical Raw Materials Act (CRMA), which mandates that by 2030, the EU must not depend on a single third country for more than 65% of any strategic material. This regulatory limit has turned Western desperation into Central Asian leverage: the West is now funding the factories they once refused to build.
“China controls about 60% of the world’s production of critical minerals and more than 85% of the world’s capacity for their processing and refining… turning the market for strategic raw materials into a tool of geopolitical influence.”
To finalise this shift, Türkiye preparing to launch a National Mining Exchange in 2026, creating a transparent marketplace that links Central Asian minerals with Western capital, effectively bypassing the opaque, monopoly-driven pricing of the past.
2. The $15.7 Billion Lithium Haul: Kazakhstan’s “Ghost” Mines
One of the most startling breakthroughs in battery metals occurred not at a new site, but at the Bakennoye field in East Kazakhstan. During the Soviet era, Bakennoye was a tantalum mine, largely forgotten after the Union’s collapse. However, in 2024, the Korea Institute of Geoscience and Mineral Resources (KIGAM) used modern South Korean exploration tech to “rediscover” the site as a lithium powerhouse.
The discovery is valued at a staggering $15.7 billion. Under a Comprehensive Development Plan running through 2028, Kazakhstan is using this haul to jumpstart four priority industrial clusters, ensuring they produce more than just raw concentrate:
Battery Materials: Domestic production of EV battery components.
Semiconductors: High-purity metals for the next generation of chips.
High-Temperature Alloys: Essential for aerospace and defense.
Permanent Magnets: Critical components for wind turbines and electric motors.
3. The Antimony Shock and the Turkmenistan “Liquid Gold”
In September 2024, China sent shockwaves through the defense industry by imposing rigid export controls on antimony—a metal critical for everything from ammunition to flame retardants. Prices doubled overnight. In response, the US is aggressively pivoting to Tajikistan, where American firm Comsup Commodities Inc. has invested over $300 million to modernize the Anzob plant, aiming to secure a Western-aligned supply of this vital metal.
Simultaneously, a second “liquid” shift is happening in the desert. Turkmenistan, long considered a pure gas play, has revealed massive lithium potential in the Garabogazköl Bay. With lithium concentrations in underground brines reaching 15–20 mg/l—well above the industrial threshold—the region is eyeing Direct Lithium Extraction (DLE) technology. This could transform one of the world’s most isolated economies into a pillar of the green energy transition.
4. The “TRIPP” Route: A 99-Year Corridor for Prosperity
Geopolitics and logistics have converged in the most surprising breakthrough of 2025: the Trump Route for International Peace and Prosperity (TRIPP). Born from a peace agreement between Armenia and Azerbaijan, this 43km corridor through Armenia’s Megri region creates a land bridge linking the mineral-rich Caspian directly to the Mediterranean.
The TRIPP route utilises a sophisticated “front office – back office” model to solve a centuries-old security dilemma. While Armenia retains absolute sovereignty over the land, the infrastructure (rail, road, and fiber optics) is managed by Western private operators. This provides the “security of management” needed to unlock billions in funding.
The Financial Muscle: The US MSP Finance Network and the DFCare already mobilising up to $700 million for regional projects tied to this corridor.
The 99-Year Anchor: The United States has secured 99-year infrastructure development rights, signaling a long-term commitment to bypassing Russian and Iranian influence.
The Efficiency Dividend: Transit times from Central Asian mines to European markets will be slashed by 25%.
5. Uzbekistan’s $3 Trillion “Open House”
Uzbekistan is undergoing a rapid metamorphosis from a gold-and-gas economy to a “minerals of the future” powerhouse. At the 2025 Tashkent International Investment Forum, the government revealed a staggering $3 trillion valuation of its mineral reserves.
Under President Shavkat Mirziyoyev, 76 massive projects have been launched to extract 28 types of strategic metals. To win the race for capital, Uzbekistan has introduced a uniquely aggressive fiscal policy: 10-year tax holidays on royalties (rent payments) for any investor building a “full-cycle” production line. This is a clear invitation for Western tech firms to build their factories directly at the mouth of the mine.
The ESG Paradox: Mining for the Planet in a Drying Land
The “Green Great Game” masks a visceral conflict. The very materials required to decarbonize the planet require immense amounts of water to process—in a region where climate change is melting the glaciers of the Tien Shan at twice the global average. This is the FWE Nexus (Food-Water-Energy).
The industry is reaching a tipping point where environmental stewardship is no longer optional; it is a market requirement. The EU’s Carbon Border Adjustment Mechanism (CBAM)and the introduction of “Digital Product Passports“ mean that any lithium or copper produced through water-wasteful or carbon-intensive methods will be legally locked out of the world’s most lucrative markets. To survive, the region is adopting the concept of the “water dividend”:
“States must undertake to reinvest a portion of the excess profits from critical mineral sales into water-saving technologies, desalination, and the modernization of crumbling irrigation systems.”
The New Silk Road for the Green Deal
We are witnessing the birth of a new geo-economic axis. This corridor stretches from the lithium-rich steppes of Kazakhstan and the $3 trillion reserves of Uzbekistan, through the “front-office” transit points of the Caucasus, into the industrial heart of Turkey. It is, in effect, the New Silk Road for the Green Deal.
As the race for the 21st century’s most vital resources accelerates, a fundamental question remains: Will Central Asia become the new “Silicon Valley” of heavy industry, or will the environmental stakes of this high-speed extraction prove too high to pay? The map of global power is being redrawn in real-time. Look toward MINEX Asia 2026 in Ankara; that is the moment this new map becomes official.
Bulgaria has a strategic advantage in sustainable metal extraction using modern methods that must be leveraged as Europe recalibrates its industrial and energy security strategy, Bulgaria’s Deputy Minister of Energy Lyubomira Gancheva said at a conference on the role of metals in EU independence and industrial leadership.
Speaking at an event organised by the Bulgarian Association of the Metallurgical Industry in Sofia on Friday, Gancheva said the topic was timely given current geopolitical uncertainty and intensifying global competition for strategic resources. She argued that Europe had for too long operated under the assumption that clean technologies alone would deliver the necessary economic growth, but that emerging realities had exposed the need for a more balanced approach.
“Sustainable development cannot be achieved without the mining industry achieving sustainable development,” she said, framing the extractive sector not as an obstacle to the green transition but as a prerequisite for it. The deputy minister acknowledged that the low-carbon economy remains a strategic goal but warned that achieving it poses serious challenges to the entire economic system, requiring a careful balance between environmental ambition and industrial necessity.
The conference brought together stakeholders from Bulgaria’s metallurgical sector to discuss the country’s potential contribution to the EU’s broader push for strategic resource independence — a conversation taking on growing urgency as Brussels seeks to reduce dependence on Chinese processing dominance across critical metals supply chains.
Germany is planning to increase the firepower of its national raw materials fund by as much as 50% to €1.5 billion, as Chancellor Friedrich Merz’s government moves to accelerate the diversification of critical mineral supply chains away from Chinese dominance and expand the vehicle’s potential scope toward a broader sovereign wealth fund.
Chancellor Merz’s coalition has agreed after months of internal wrangling to raise the fund’s cash resources by between €300 million and €500 million from 2027, according to people familiar with the matter. The fund, managed by state-owned lender KfW and forming part of Germany’s broader Germany Fund, takes equity stakes in and issues state guarantees for raw materials projects globally. Officials from both the finance and economy ministries confirmed the government intended to increase the fund’s capacity without providing further detail.
The agreement resolved a dispute between the two ministries over how much risk the state should assume in projects that frequently carry high default probabilities. Officials ultimately agreed that increasing the capital base would allow risks to be spread across a broader portfolio and enable the issuance of more guarantees per investment.
Coalition discussions also addressed the possibility of expanding the fund beyond commodities from 2028 onward to encompass domestic security, defence and infrastructure projects including power grids — or converting it into a full sovereign wealth fund. No agreement has been reached on that broader question and negotiations are continuing.
The fund has so far supported only two projects: a €150 million commitment to Vulcan Energy’s lithium extraction venture in Germany, which helped unlock approximately €2.2 billion in total investment, and up to €50 million for Arafura Rare Earths’ rare earth project in Australia. At least two additional investments are expected before the end of the year.
The additional funding requires parliamentary approval as part of the 2027 budget process in July and could still change. Officials considered exempting such investments from Germany’s constitutional borrowing cap on national security grounds, as has been done for defence spending, but that approach was shelved due to legal and constitutional obstacles. Fund resources are already treated outside the debt brake because they are booked through KfW as financial transactions.
Questions remain about the fund’s adequacy relative to its ambitions. Support is currently capped at roughly €150 million per project, even as the broader aim is to catalyse as much as €100 billion in investment.